
ESCUCHA ESTE POST COMO PODCAST
¿Qué cuenta como “la economía”?
Un marco marxista para medir la tasa de ganancia del capitalismo
Antes de preguntar si cae la tasa de ganancia, primero debemos decidir de quién estamos calculando esa tasa —y qué actividades económicas pertenecen realmente al objeto teórico que queremos medir.
Desde los trabajos empíricos de Anwar Shaikh y Edgardo Ochoa en la década de 1980, investigadores de economía marxiana han intentado medir repetidamente una de las proposiciones más discutidas de Marx: la tendencia de largo plazo de la tasa media de ganancia a caer. Sin embargo, debajo de la fórmula conocida existe un problema previo capaz de alterar materialmente el resultado: ¿qué sectores deben entrar, en primer lugar, en el cálculo?
¿Manufactura? Casi seguramente. ¿Finanzas? Tal vez no. ¿Comercio minorista? ¿Transporte? ¿Gobierno? ¿Educación? ¿Almacenamiento? Las cuentas nacionales modernas combinan actividades que ocupan posiciones muy diferentes dentro de la teoría marxiana del valor y del capital.
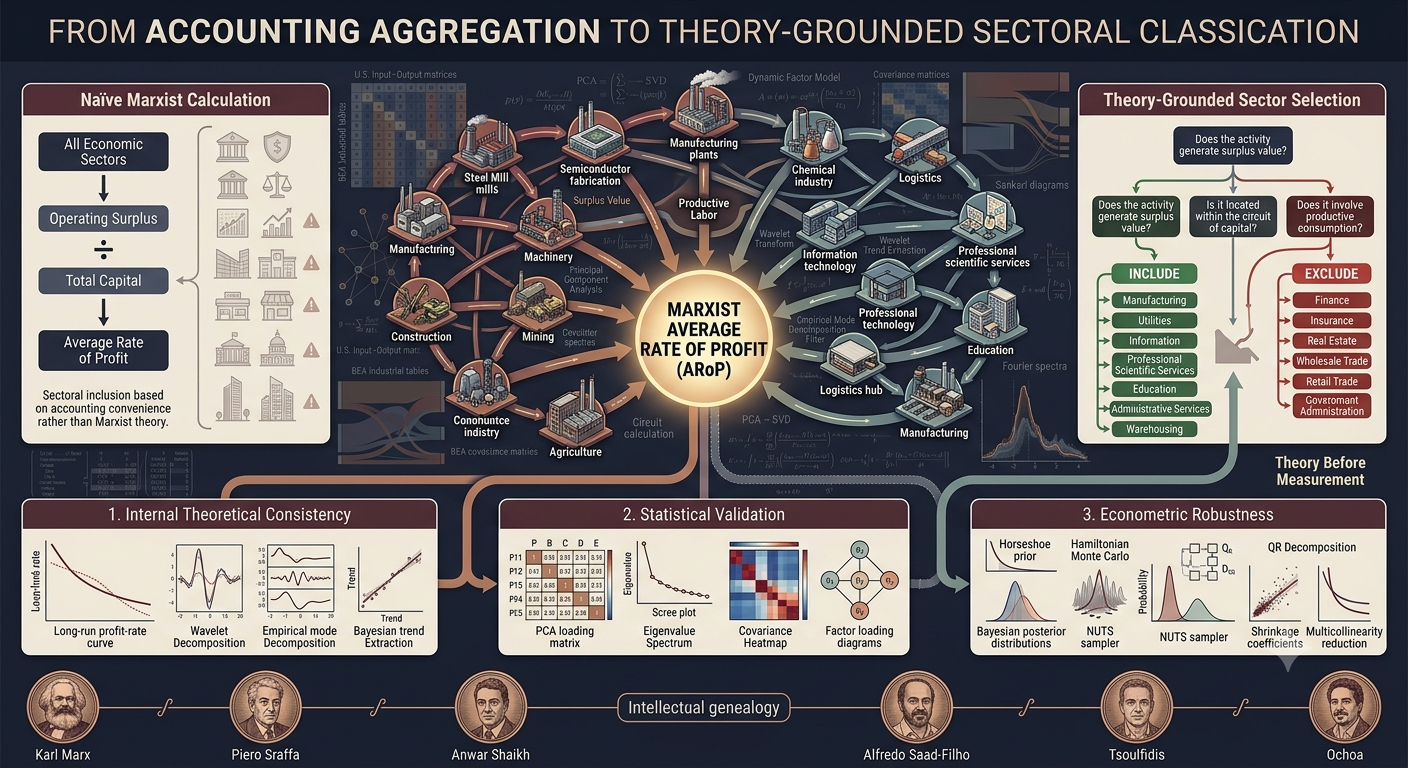
El artículo de José Mauricio Gómez Julián sostiene que esto no puede reducirse a una decisión arbitraria de limpieza de datos. Si la magnitud que se quiere estimar es específicamente la tasa media marxiana de ganancia del capital productivo, entonces el límite sectorial debe derivarse de la propia teoría cuya proposición se está tratando de medir.
El problema de medición aparece antes que la fórmula
El paper denomina cálculo marxista ingenuo o naive Marxist calculation (nMc) a la alternativa convencional: construir una medida de la tasa de ganancia a partir de agregados amplios de cuentas nacionales sin distinguir antes, de manera teóricamente explícita, entre sectores productivos e improductivos.
La crítica no consiste en que la aritmética sea incorrecta. Consiste en que un agregado que mezcla actividades creadoras de plusvalía con actividades que principalmente circulan, redistribuyen, realizan o consumen excedente puede dejar de corresponder estrechamente al objeto teórico marxiano del que se está hablando.
El punto clave: una serie de tasa de ganancia no es producida únicamente por una fórmula, sino también por la población de sectores introducida dentro de ella. Cambiar esa población puede cambiar con ella la trayectoria histórica.
Tres pilares: la lógica teórica de los criterios
El marco del artículo descansa en tres preguntas conectadas procedentes de la economía política de Marx. Su objetivo es determinar si una actividad pertenece al capital productivo cuya rentabilidad queremos medir.
1. Trabajo productivo frente a trabajo improductivo
En la teoría marxiana, “productivo” es una categoría técnica y no un sinónimo de socialmente útil. El trabajo productivo es aquel empleado dentro del proceso capitalista de producción que produce valor y plusvalía. Una actividad puede ser necesaria, socialmente útil y remunerada y, aun así, ser clasificada como improductiva en este sentido teórico específico.
Las actividades de circulación pura son el caso más claro. Comprar, vender, llevar contabilidad y realizar operaciones semejantes puede ser indispensable para el comercio capitalista, pero si su función consiste únicamente en cambiar la forma o la titularidad de valor ya producido, no crean por ello nuevo valor.
Las funciones del capital en la circulación no crean, por sí mismas, valor ni plusvalía.
— Síntesis del argumento de Marx en El capital, Libro II2. Ubicación dentro del circuito del capital
El capital atraviesa producción y circulación en lugar de permanecer en una sola forma. El artículo pregunta por ello si una actividad forma parte de la reproducción productiva del capital o pertenece principalmente a la circulación, redistribución o a una lógica institucional distinta.
Esta diferencia importa porque no toda actividad realizada entre la producción y la venta final es automáticamente improductiva. El transporte es el ejemplo clásico: modificar la ubicación de una mercancía puede constituir por sí mismo una transformación material necesaria y, por tanto, añadir valor.
3. Relación con la plusvalía
La última pregunta consiste en determinar si la actividad produce directamente plusvalía o constituye una condición material indispensable para su producción. Las actividades que únicamente redistribuyen o realizan valor reciben un tratamiento distinto de aquellas cuyo trabajo participa en el proceso productivo propiamente dicho.
El problema del sector servicios
Uno de los puntos teóricos más importantes del artículo es que “servicios” no puede tratarse como una única categoría marxiana. Las cuentas nacionales modernas combinan actividades radicalmente diferentes bajo esa etiqueta.
Apoyándose parcialmente en el enfoque funcional discutido por Tregenna, el paper distingue entre servicios que:
- producen directamente plusvalía;
- facilitan o condicionan materialmente la producción de plusvalía en otro lugar;
- permanecen fuera del circuito productivo del capital.
Los sectores híbridos deben entonces examinarse internamente en vez de incluirse o excluirse simplemente porque una agencia estadística los denomina “servicios”.
Aplicación de los criterios: qué entra y qué queda fuera
Como las clasificaciones industriales de la BEA cambian a lo largo del tiempo, el artículo comienza consolidando los datos estadounidenses dentro de un sistema común de 47 actividades económicas para 1960–2020. A continuación se aplican los criterios teóricos a cada actividad.
Incluidos — Productivos
- Agricultura
- Silvicultura, pesca y actividades relacionadas
- Extracción de petróleo y gas
- Minería y actividades de apoyo a la minería
- Servicios públicos
- Construcción
- Industrias manufactureras
- Transporte
- Almacenamiento
- Información
- Servicios profesionales, científicos y técnicos
- Gestión de compañías y empresas
- Servicios administrativos y gestión de residuos
- Servicios educativos
- Artes, entretenimiento y recreación
- Alojamiento
- Servicios de alimentación y bebidas
- Otros servicios excepto gobierno
Excluidos — Improductivos
- Comercio mayorista
- Comercio minorista
- Finanzas y seguros
- Bienes raíces
- Servicios de alquiler y arrendamiento
- Salud y asistencia social
- Gobierno general federal
- Empresas del gobierno federal
- Gobierno general estatal y local
- Empresas de gobiernos estatales y locales
Los casos fronterizos
Almacenamiento se incluye cuando la conservación de las propiedades físicas de una mercancía constituye una continuación material del proceso productivo. El argumento es, por tanto, más específico que afirmar simplemente que almacenar es comercialmente útil.
Servicios educativos constituye un caso bastante más difícil. La categoría estadística mezcla actividades privadas, públicas, sin fines de lucro, productivas y potencialmente improductivas. El artículo opta sin embargo por incluirla porque trata la reproducción de fuerza de trabajo cualificada como una condición necesaria de la producción en una economía industrial avanzada.
Servicios administrativos y gestión de residuos es también una categoría heterogénea. Su inclusión es explícitamente condicional: el paper sostiene que una proporción suficientemente grande de esas actividades está conectada con empresas productivas y apoya su proceso de producción. La misma clasificación no tiene por qué trasladarse automáticamente a todos los países o períodos.
Información se incluye porque la categoría contemporánea abarca software, productos informacionales y culturales, infraestructura técnica, procesamiento de datos, alojamiento y otras formas de producción relacionadas. Un producto de apariencia “inmaterial” no se considera, por ello, automáticamente improductivo.
Cómo se construye la tasa de ganancia
El cálculo empírico combina el excedente sectorial con el capital adelantado y posteriormente agrega los sectores productivos seleccionados. Esquemáticamente:
\[ r_t = \sum_{i\in P} w_{it} \left( \frac{s_{it}}{c_{it}+v_{it}} \right) \]
Aquí \(P\) representa el conjunto de sectores incluidos, \(s_{it}\) el excedente sectorial, \(c_{it}\) el capital constante, \(v_{it}\) el capital variable y \(w_{it}\) el peso sectorial correspondiente.
La construcción está sometida a una limitación importante de los datos: no existen directamente magnitudes suficientemente desagregadas de capital fijo e insumos intermedios para todos los sectores durante todo el período. El artículo utiliza por ello supuestos de desagregación proporcional procedentes de trabajos empíricos anteriores, incluida la metodología de Ochoa. Estas magnitudes reconstruidas no deben confundirse con stocks sectoriales de capital completamente observados.
Consistencia interna: ¿cae la tasa construida teóricamente?
El artículo distingue cuidadosamente entre consistencia teórica interna y la afirmación mucho más fuerte de que toda una teoría ha sido demostrada como verdadera.
El sistema teórico de Marx contiene una proposición sobre la tendencia de largo plazo de la tasa media de ganancia a caer. La primera pregunta empírica consiste por ello en saber si la serie generada mediante los criterios sectoriales propuestos se comporta de manera consistente con esa proposición.
Se utilizan tres procedimientos diferentes de extracción de tendencia:
- Wavelets Daubechies de menor asimetría, con ocho momentos nulos y profundidad de descomposición \(J=4\);
- Descomposición Empírica en Modos (EMD), adaptativa a los datos y no paramétrica;
- una tendencia Hodrick–Prescott embebida dentro de un modelo bayesiano de componentes no observados estimado mediante muestreo de Gibbs.
Antes de ello, el periodograma y el análisis de Fourier de tiempo corto examinan la estructura espectral y respaldan el uso de una descomposición aditiva en lugar de multiplicativa.
Con el conjunto de sectores seleccionado teóricamente, los tres métodos producen una tendencia descendente de largo plazo de la tasa media neta de ganancia entre 1960 y 2020. El resultado no es una línea recta y monótona: las recuperaciones cíclicas y los grandes shocks siguen siendo visibles alrededor del movimiento secular.
¿Qué dicen las pruebas de raíz unitaria?
La evidencia es bastante más mixta de lo que sugería la primera versión del blog. El artículo evalúa 17 especificaciones pertenecientes a cuatro familias de pruebas: Dickey–Fuller Aumentado, Elliott–Rothenberg–Stock, KPSS y Phillips–Perron.
ADF y PP no logran rechazar con frecuencia la hipótesis nula de raíz unitaria; algunas especificaciones ERS sí la rechazan; y KPSS generalmente no rechaza estacionariedad, especialmente estacionariedad alrededor de una tendencia determinista.
La conclusión correcta no es, por tanto, que todas las pruebas rechacen una raíz unitaria. Considerados conjuntamente con Wavelets, EMD y el UCM-HP bayesiano, el artículo interpreta los resultados como más compatibles con una tendencia determinista potencialmente no lineal.
Tres contrastes econométricos
A continuación, el paper pregunta si núcleos sectoriales alternativos, generados estadísticamente, producen una conclusión sustancialmente diferente. Para ello utiliza Análisis de Componentes Principales, Regresión Horseshoe Regularizada y un Modelo Factorial Dinámico.
Una aclaración crucial: estos procedimientos no reciben como respuesta a reproducir las etiquetas teóricas de productivo/improductivo. Sin embargo, tampoco deben describirse como “pruebas ciegas” completamente libres de teoría. En particular, las especificaciones RHR y DFM utilizan variables elegidas por su interpretación marxiana.
Los algoritmos son estadísticos; el diseño de investigación dentro del cual operan no es teóricamente neutral.
Prueba 1: Análisis de Componentes Principales
El PCA se implementa mediante Descomposición en Valores Singulares. Se retienen siete componentes principales de acuerdo con los criterios sobre autovalores y varianza explicada descritos en el artículo.
En vez de imponer un umbral arbitrario de cargas, se ajustan distribuciones probabilísticas a las medidas de contribución sectorial y se utiliza la cola superior para identificar contribuciones excepcionalmente grandes. Operativamente, el paper selecciona el decil superior dentro de cada componente retenido.
La unión de esas selecciones conserva 26 de las 47 actividades. Un análisis post hoc de las 21 descartadas encuentra que ninguna alcanza una contribución equivalente a un autovalor mayor que uno en las primeras cinco dimensiones principales; el mayor valor reportado es de aproximadamente 0,77 para salud.
PC1 requiere además un matiz. Aunque sus cargas aparecen asociadas visiblemente con actividades corporativas y financieras, la discusión posterior observa que las contribuciones al componente son relativamente uniformes y lo interpreta principalmente como una medida general de tamaño o inercia agregada, no como la señal estructural más discriminante.
Prueba 2: Regresión Horseshoe Regularizada
El ejercicio RHR se especifica deliberadamente en relación con la teoría laboral del valor: el Excedente Bruto Total de Operación se modela utilizando el Capital Variable sectorial como predictores.
El modelo utiliza una prior Horseshoe Regularizada con una expectativa de aproximadamente 16 sectores relevantes y aplica reparametrización QR en Stan para mejorar el cálculo bajo multicolinealidad extrema.
Esa multicolinealidad no constituye un inconveniente menor. Con 61 observaciones anuales y 47 predictores fuertemente interdependientes, los coeficientes posteriores sufren una contracción intensa y no puede sostenerse una afirmación convencional de significancia individual para los sectores.
El resultado defendible no es entonces una lista de “sectores causalmente significativos”, sino el ordenamiento predictivo producido por projpred: qué variables van entrando conforme mejora más rápidamente el desempeño predictivo.
Los primeros 15 sectores son:
- Comercio minorista
- Fábricas textiles y productos textiles
- Productos metálicos fabricados
- Servicios administrativos y gestión de residuos
- Manufacturas diversas
- Construcción
- Servicios educativos
- Equipos eléctricos, electrodomésticos y componentes
- Productos minerales no metálicos
- Actividades de apoyo a la minería
- Impresión y actividades relacionadas
- Metales primarios
- Servicios de alimentación y bebidas
- Gobierno general estatal y local
- Transporte
Prueba 3: Modelo Factorial Dinámico
El DFM parte de las 47 series sectoriales después de aplicar diferencias logarítmicas y estandarización. El criterio IC2 de Bai–Ng selecciona el número de factores latentes, mientras AIC selecciona el número de rezagos del VAR.
El modelo resultante contiene dos factores y un rezago VAR. La matriz de transición estimada es:
\[ A = \begin{pmatrix} 0.3329 & 0.3253 \\ 0.1680 & 0.9129 \end{pmatrix} \]
El primer coeficiente diagonal corresponde a un componente de persistencia relativamente baja; el segundo es muy persistente y se interpreta como asociado con dinámicas de acumulación de más largo plazo. En conjunto, los dos factores explican aproximadamente 34,01 % de la variación total del panel sectorial diferenciado y estandarizado.
La validación va mucho más allá de ordenar las cargas factoriales. Combina predicción a múltiples horizontes, Elastic Net, stability selection, bootstrap sincronizado por bloques, \(R^2\) parcial, interacciones carga–sensibilidad y un procedimiento de Full-Robust Thresholding cuyas distribuciones nulas corrigen la indeterminación factorial mediante alineamiento Procrustes/Hungarian.
Bajo el exigente filtro predictivo de cuatro condiciones utilizado en el paper, ningún sector individual sobrevive como predictor unilateral estable de la tasa agregada de ganancia. El resultado se interpreta como compatible con un mecanismo sistémico antes que con un único sector dominante.
Al mismo tiempo, los pesos de sincronización estructural son muy desiguales. El núcleo empírico está encabezado por Bienes Raíces, Gobierno General Estatal y Local, Gobierno General Federal, Comercio Minorista y Servicios de Alimentación, con Utilities y Productos Químicos entre los componentes de la base industrial.
La revelación central: los núcleos teórico y estadístico divergen
Donde teoría y datos se superponen
La manufactura aparece repetidamente entre las actividades de peso estadístico y se encuentra inequívocamente incluida por los criterios teóricos.
Construcción, transporte, utilities, servicios educativos y servicios administrativos también adquieren peso bajo uno o más enfoques econométricos y pertenecen simultáneamente al conjunto productivo seleccionado teóricamente.
Esta superposición muestra que ambas clasificaciones no son independientes entre sí, pero no implica que estén midiendo exactamente el mismo concepto.
Donde teoría y datos divergen
Bienes Raíces posee el mayor peso estructural en el ranking DFM reportado pese a estar teóricamente excluido.
Los gobiernos federal, estatal y local también reciben pesos elevados en el DFM mientras permanecen fuera del límite teórico del capital productivo.
El comercio minorista ocupa el primer lugar en el ordenamiento predictivo RHR y aparece también de manera prominente en el DFM, aunque teóricamente se excluye como actividad de circulación.
Las finanzas poseen gran presencia dentro de la estructura PCA, mientras que salud registra la mayor contribución PCA post hoc entre las actividades descartadas por esa selección.
El hallazgo estadístico consiste, por tanto, en una divergencia entre el núcleo sectorial definido por la teoría marxiana del valor y las actividades que dominan la covarianza, predicción o sincronización en las cuentas nacionales observadas.
El paper interpreta este resultado mediante la distinción marxiana entre esencia y apariencia fenoménica. Actividades clasificadas como improductivas en términos de la teoría del valor pueden, sin embargo, ejercer enorme influencia sobre el movimiento observable de la rentabilidad agregada contemporánea.
Esta distinción es importante: la econometría establece rankings y estructuras estadísticas diferentes. La afirmación de que esa diferencia debe entenderse como una relación entre esencia y fenómeno constituye la interpretación teórica marxiana que el artículo da a esos resultados empíricos.
¿Cae la tasa de ganancia?
El ejercicio de robustez más fuerte del artículo repite el análisis de tendencia de largo plazo utilizando cuatro selecciones sectoriales: el criterio teórico, PCA, Horseshoe Regularizada y DFM. Cada selección se analiza posteriormente mediante los tres métodos de extracción de tendencia.
- Sectores teóricos + Wavelet → descendente
- Sectores teóricos + EMD → descendente
- Sectores teóricos + HP → descendente
- Sectores PCA + Wavelet → descendente
- Sectores PCA + EMD → descendente
- Sectores PCA + HP → descendente
- Sectores RHR + Wavelet → descendente
- Sectores RHR + EMD → descendente
- Sectores RHR + HP → descendente
- Sectores DFM + Wavelet → descendente
- Sectores DFM + EMD → descendente
- Sectores DFM + HP → excepción plana/ascendente
En otras palabras, la tendencia cualitativa descendente sobrevive 11 de las 12 combinaciones.
La excepción DFM–HP no se elimina del análisis. El artículo la relaciona con la interacción entre la especificación HP en espacio de estados y un núcleo sectorial DFM fuertemente influido por bienes raíces y gobierno, cuyas dinámicas contables pueden diferir de las del capital productivo.
EMD produce la tendencia descendente más pronunciada de las comparaciones, algo que el paper vincula con su carácter adaptativo y no paramétrico.
Qué establece la evidencia —y qué no establece
La primera contribución es la estandarización metodológica. El artículo convierte la selección de sectores, antes frecuentemente implícita, en un procedimiento teórico explícito y reproducible.
En segundo lugar, la serie de tasa de ganancia construida teóricamente muestra el descenso de largo plazo previsto por el sistema teórico marxiano circundante. En la terminología del paper, esto respalda la consistencia interna de la clasificación propuesta.
En tercer lugar, las selecciones sectoriales generadas mediante métodos estadísticos alternativos producen también una tasa descendente de largo plazo en casi todas las combinaciones metodológicas. Esto dificulta atribuir el resultado cualitativo exclusivamente a una lista particular de industrias escogida de antemano.
Pero nada de esto demuestra lógicamente por sí mismo toda la teoría marxiana del valor, ni un solo estudio de Estados Unidos establece que la tendencia deba reproducirse en todos los países y períodos históricos. El propio artículo diferencia expresamente entre consistencia dentro de un sistema teórico y la cuestión mucho más fuerte de la validez general de la teoría.
Lo que todavía hace falta comprobar
El ejercicio empírico cubre un país y un período: Estados Unidos entre 1960 y 2020. El paso siguiente más natural es replicar el procedimiento en otras economías, épocas y estructuras institucionales.
Algunas clasificaciones teóricas son también necesariamente condicionales porque los sectores amplios de la BEA contienen actividades heterogéneas. Educación y servicios administrativos son ejemplos especialmente claros donde una desagregación más fina podría modificar la clasificación.
El ejercicio RHR trabaja además en un entorno difícil de \(N=61,\;P=47\) con multicolinealidad extrema. Su resultado más defendible es el ordenamiento predictivo, no un conjunto de efectos causales sectoriales individualmente identificados.
Finalmente, PCA y DFM responden preguntas acerca de covarianza, sincronización y estructura estadística que no son idénticas a la pregunta teórica marxiana acerca de dónde se produce la plusvalía. Su valor está precisamente en comparar esos objetos distintos sin fingir que son intercambiables.
La conclusión más defendible: el artículo hace bastante más que mostrar otra gráfica descendente de la tasa de ganancia. Especifica qué debe contar como capital productivo, convierte esa regla en un procedimiento reproducible, comprueba su compatibilidad con el sistema teórico más amplio y después estudia si el resultado cualitativo sobrevive construcciones estadísticas muy diferentes de “la economía”.
La respuesta es notablemente robusta: dentro de los datos estadounidenses estudiados, el descenso de largo plazo sobrevive casi todas las combinaciones. Sin embargo, el artículo se entiende mejor como una primera pieza sistemática de un programa empírico más amplio que como la última palabra sobre la ley misma.
Leave a Comment/Deja un Comentario