La política fiscal y monetaria suelen ir de la mano
Lo que revelan 60 años de datos de Estados Unidos sobre el mito de los instrumentos económicos independientes
Imaginá que estás pilotando un barco con dos conjuntos de controles: uno para el timón y otro para el motor. La visión convencional sostiene que estos controles funcionan de manera independiente: podés ajustar el timón sin afectar el motor, y viceversa. Durante más de setenta años, así es, en esencia, como la economía dominante ha tratado la política fiscal de un país (gasto y crédito públicos) y su política monetaria (tasas de interés y operaciones del banco central). Se suponía que cada conjunto de instrumentos era independiente del otro, lo que permitía a las autoridades perseguir múltiples objetivos al mismo tiempo sin interferencias.
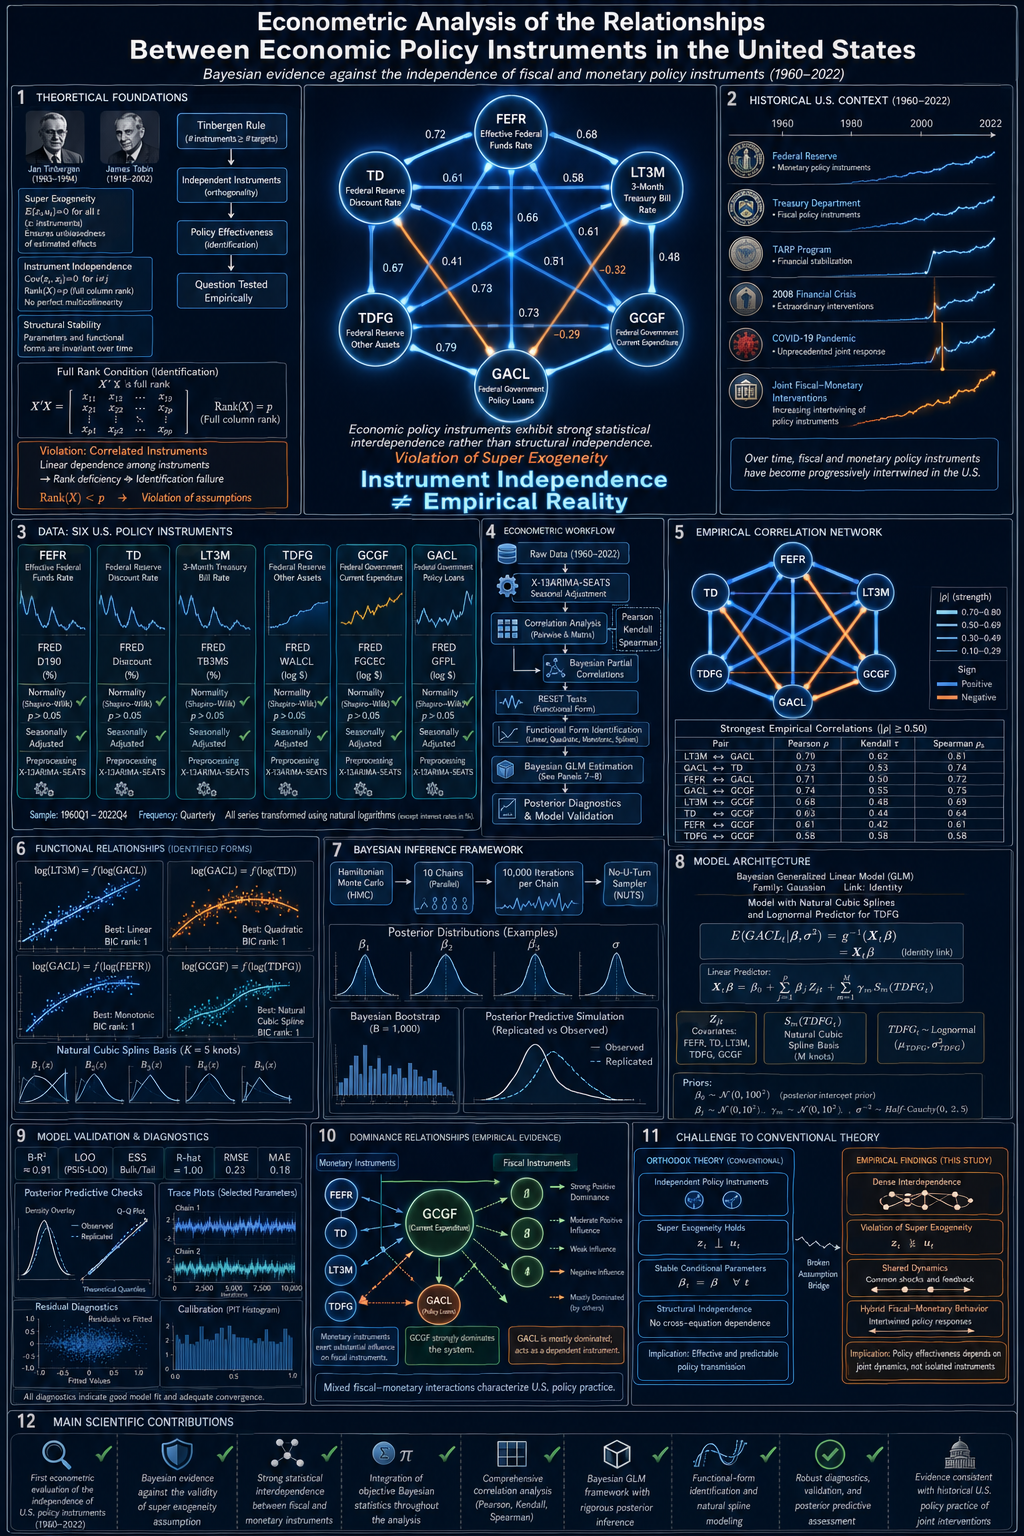
Un nuevo estudio publicado en la Revista Cubana de Economía Internacional cuestiona de frente ese supuesto. Utilizando seis décadas de datos trimestrales de Estados Unidos —desde enero de 1960 hasta octubre de 2022— y una batería de técnicas estadísticas bayesianas modernas, el economista José Mauricio Gómez Julián encuentra que los instrumentos fiscales y monetarios estadounidenses están lejos de ser independientes. De hecho, están profundamente interrelacionados, tanto mediante relaciones lineales directas como a través de patrones no lineales más complejos. Las implicaciones se extienden desde la teoría econométrica hasta el terreno práctico de cómo los gobiernos gestionan las economías.
La regla que dio origen a todo
La historia comienza en 1952, cuando el economista neerlandés Jan Tinbergen —quien más tarde compartiría el primer Premio del Banco de Suecia en Ciencias Económicas en memoria de Alfred Nobel— formuló un principio engañosamente simple: para alcanzar n objetivos independientes de política económica, se necesitan al menos n instrumentos independientes de política económica. Conocida hoy como la «regla de Tinbergen», esta idea se convirtió en una piedra angular de la teoría de la política económica. Indicaba a los gobiernos que, si querían controlar simultáneamente la inflación, el desempleo y el crecimiento, necesitaban al menos tres instrumentos cuyos efectos no se superpusieran.
El economista estadounidense James Tobin precisó posteriormente esta idea: los instrumentos son independientes cuando «los efectos de cualquier instrumento sobre los objetivos no son proporcionales a los de ningún otro, ni a los de ninguna combinación de otros». En la econometría moderna, este supuesto de independencia se ha formalizado como superexogeneidad: una condición técnica según la cual las relaciones estadísticas entre las variables económicas permanecen estables incluso cuando intervienen las autoridades responsables de la política económica. Si se cumple la superexogeneidad, un banco central puede ajustar libremente las tasas de interés sin preocuparse de que las decisiones de gasto del Tesoro interfieran sistemáticamente con esos ajustes.
«Si un banco central es libre de elegir los ajustes de sus instrumentos para perseguir sus objetivos finales, posee independencia de instrumentos»
— Laurence H. Meyer, exgobernador de la Reserva Federal¿El problema? A pesar de su papel fundamental en la teoría económica, nadie había sometido rigurosamente este supuesto a una prueba econométrica para el caso de Estados Unidos… hasta ahora.
Seis instrumentos, seis décadas
El estudio examina seis instrumentos de política económica, divididos en dos grupos:
Instrumentos estudiados
- Instrumentos fiscales: gasto corriente del gobierno federal (GCGF) y crédito de política económica del gobierno federal (GACL)
- Instrumentos monetarios: tasa efectiva de fondos federales (FEFR), tasa de descuento de la Reserva Federal (TD), otros activos en poder de la autoridad monetaria (TDFG) y tasa del mercado secundario de letras del Tesoro a 3 meses (LT3M)
Datos procedentes de la base Federal Reserve Economic Data (FRED) y de YCharts, que abarcan 252 observaciones trimestrales.
Con estas variables, el investigador emprendió un análisis en dos etapas. Primero, comprobó si cada par de instrumentos mostraba alguna asociación estadística significativa. Después construyó un modelo predictivo para determinar si uno de los instrumentos podía pronosticarse de manera fiable a partir de los demás, algo que sería imposible si fueran verdaderamente independientes.
Primera etapa: cartografiar la red de conexiones
El análisis preliminar utilizó tres medidas distintas de correlación —Pearson, Kendall y Spearman— tanto en sus versiones clásicas (frecuentistas) como bayesianas. Los resultados fueron contundentes. Ocho pares de instrumentos mostraron correlaciones significativas, con coeficientes de correlación parcial iguales o superiores a 0,5 en valor absoluto. Como referencia, una correlación de Pearson de 0,5 implica que una variable explica aproximadamente el 25 % de la variación de otra, una relación sustancial bajo cualquier criterio.
Algunos resultados destacados del análisis de correlación:
- La tasa de las letras del Tesoro a 3 meses y el crédito de política económica federal mostraron una fuerte correlación positiva (correlación parcial de Pearson de aproximadamente 0,78).
- El crédito de política económica federal y la tasa de descuento también presentaron una fuerte correlación positiva (alrededor de 0,77).
- El gasto del gobierno federal y el crédito de política económica federal estaban correlacionados negativamente (alrededor de −0,69), lo que sugiere que, cuando uno aumenta, el otro tiende a disminuir.
- El gasto público mostró correlaciones negativas con los tres instrumentos monetarios de tasas de interés (aproximadamente entre −0,59 y −0,61).
El hecho de que estas correlaciones se mantuvieran con distintas medidas estadísticas y sobrevivieran a los ajustes de estacionariedad —correcciones estacionales aplicadas mediante el método X-13ARIMA-SEATS— les otorga credibilidad adicional. Los ajustes estacionales también aportaron evidencia sólida de que las variables siguen distribuciones aproximadamente normales, lo que refuerza aún más la validez del análisis de correlación.
Linealidad, relaciones cuadráticas y más allá
La correlación indica que dos variables se mueven conjuntamente, pero no cómo lo hacen. ¿La relación es una línea recta? ¿Una curva? ¿Algo más complejo? Para responder a esta pregunta, el estudio empleó modelos de regresión lineal bayesiana y pruebas RESET —un diagnóstico estándar para detectar relaciones no lineales—, reforzados ambos mediante bootstrap bayesiano, una técnica de remuestreo que genera miles de conjuntos de datos sintéticos para comprobar la robustez de los resultados.
Los resultados revelaron que la mayoría de los pares de instrumentos mantienen relaciones lineales, pero en dos casos destacados —la tasa de descuento frente al crédito de política económica y la tasa de fondos federales frente al gasto público— también intervienen relaciones cuadráticas (curvas). Esto significa que el efecto de un instrumento sobre otro no es constante, sino que cambia dependiendo del nivel de la variable, lo que añade una capa de complejidad que el marco de Tinbergen sencillamente no contempla.
Por ejemplo, la relación entre la tasa de fondos federales y el gasto público sigue un patrón parabólico: con niveles de gasto más bajos, la tasa de fondos federales se comporta de una manera, mientras que con niveles de gasto más altos se comporta de otra. Este tipo de interacción es precisamente lo que se suponía que la «independencia» debía excluir.
Segunda etapa: construcción del modelo
Con un mapa claro de qué instrumentos están conectados y de qué manera, el investigador construyó un Modelo Lineal Generalizado Bayesiano (BGLM) para predecir el crédito de política económica del gobierno federal (GACL) a partir de los demás instrumentos. La elección no fue arbitraria: entre todos los instrumentos estudiados, GACL resultó ser el más consistentemente dominado, es decir, en el 75 % de los casos es explicado por otros instrumentos en lugar de explicarlos. Por ello, era el candidato natural para funcionar como variable de respuesta.
Para manejar las relaciones no lineales identificadas en la primera etapa, el modelo utilizó splines cúbicos naturales: curvas matemáticas flexibles capaces de adaptarse a patrones complejos sin exigir que el investigador determine de antemano su forma exacta. Podés imaginar los splines como una serie de segmentos curvos conectados suavemente que, en conjunto, aproximan cualquier función, de forma similar a una regla curva francesa utilizada por un dibujante experto. El modelo también incorporó las tenencias de activos del banco central (TDFG) como una variable aleatoria con distribución lognormal, basándose en la distribución de mejor ajuste identificada mediante pruebas empíricas.
Rendimiento del modelo de un vistazo
- R cuadrado promedio: 0,908 —el modelo explica aproximadamente el 91 % de la variación del crédito de política económica federal
- Error absoluto medio: 68,5 (en una variable que oscila entre 146 y 1.682)
- Raíz del error cuadrático medio: 92,8
- Convergencia (R-hat): 1,0 —lo que indica que las simulaciones de Monte Carlo mediante cadenas de Markov convergieron correctamente
- Comprobación de multicolinealidad: valores del VIF generalizado inferiores a 10 para todos los predictores efectivos
En términos sencillos: un instrumento fiscal puede predecirse con gran precisión a partir de una combinación de instrumentos fiscales y monetarios. Si estos instrumentos fueran verdaderamente independientes, esto sería imposible. El sólido rendimiento del modelo constituye la demostración matemática de que el supuesto de independencia no se sostiene.
¿Qué dice la historia?
Los hallazgos econométricos no existen en el vacío. El estudio complementa sus conclusiones estadísticas con evidencia histórica de la política económica estadounidense, y la correspondencia entre ambas es notable.
Consideremos el Troubled Asset Relief Program (TARP), puesto en marcha durante la crisis financiera de 2008. Como escribió el exvicepresidente de la Reserva Federal Alan Blinder, el TARP «no consistía en bajar impuestos, gastar dinero ni reducir las tasas de interés». No era una política puramente fiscal ni puramente monetaria. Era un híbrido, diseñado conjuntamente por el Tesoro y la Reserva Federal y financiado con dinero de los contribuyentes para adquirir activos financieros que podían depreciarse. En palabras de Blinder, era una «política de estabilidad financiera, algo que el gobierno de Estados Unidos no había necesitado desde la Gran Depresión».
«El TARP no consistía en reducir impuestos, gastar dinero ni bajar las tasas de interés. Más bien, consistía en poner en riesgo el dinero de los contribuyentes mediante la compra de activos que podían perder valor. El programa también fue diseñado conjuntamente por el Tesoro y la Reserva Federal»
— Alan S. Blinder, Historia monetaria y fiscal de Estados Unidos, 1961–2021 (2022)El mismo patrón volvió a aparecer con las pruebas de resistencia bancaria anunciadas en febrero de 2009: nuevamente un producto conjunto del Tesoro y la Fed, y nuevamente algo que no era ni puramente fiscal ni puramente monetario. Y ocurrió otra vez en 2020, cuando la pandemia de COVID-19 exigió una coordinación sin precedentes entre los cheques de estímulo fiscal y las compras de activos de la Fed. Cada crisis obligó a las autoridades económicas a difuminar la frontera entre los instrumentos fiscales y monetarios, confirmando en la práctica lo mismo que los datos confirman estadísticamente.
Entonces, ¿qué lado domina?
Uno de los hallazgos más interesantes del estudio es un patrón de dominancia fiscal. En cinco de los ocho emparejamientos significativos de instrumentos, el instrumento fiscal es la variable «dominante», es decir, funciona como predictor en lugar de ser la variable predicha. En particular, el gasto del gobierno federal (GCGF) aparece como un instrumento altamente dominante, mientras que el crédito de política económica federal (GACL) es predominantemente la variable explicada.
Sin embargo, no se trata de una victoria absoluta de la política fiscal. En dos casos, los instrumentos monetarios dominan a los fiscales, y en otro la dirección depende de si la relación se modela de forma lineal o cuadrática. El panorama general es el de una interdependencia asimétrica pero bidireccional: los instrumentos fiscales tienden a impulsar la relación, pero los instrumentos monetarios están lejos de desempeñar un papel pasivo.
Por qué esto importa más allá del mundo académico
Si no sos economista, quizá te preguntés por qué importa la independencia de los instrumentos de política económica. La respuesta es práctica y tiene consecuencias importantes.
La independencia del banco central —la idea de que las autoridades monetarias deben operar libres de presiones políticas— es uno de los diseños institucionales más defendidos durante las últimas cuatro décadas. Sin embargo, esta defensa suele centrarse en la independencia respecto de los ciclos electorales: la Fed no debería reducir las tasas de interés simplemente porque se aproxima una elección. Los resultados del estudio no cuestionan ese tipo de independencia. Lo que cuestionan es un supuesto distinto y más técnico: que los propios instrumentos operan en compartimentos separados.
El estudio concluye que las autoridades fiscales y monetarias de Estados Unidos no son independientes en cuanto a sus instrumentos: las decisiones de gasto del Tesoro y las decisiones sobre tasas de la Fed están estadísticamente entrelazadas. Esto no significa que la independencia del banco central respecto de los ciclos políticos sea indeseable o inviable. Todo lo contrario: el autor sugiere que, si los instrumentos fiscales y monetarios están tan profundamente interrelacionados, quizá tanto las autoridades fiscales como las monetarias deberían gozar de independencia frente a las presiones electorales, y no únicamente el banco central.
Además, el hallazgo de que los instrumentos fiscales tienden a dominar tiene una implicación sutil pero importante: en escenarios económicos complejos —crisis financieras, pandemias, choques de oferta—, la política monetaria por sí sola puede ser insuficiente. El registro histórico lo confirma. La recuperación de Estados Unidos tras la crisis de 2008, que «acabó batiendo todos los récords de duración», no fue impulsada únicamente por la flexibilización monetaria, sino por una combinación sin precedentes de estímulo fiscal y acomodación monetaria actuando de forma concertada.
Limitaciones y preguntas abiertas
El autor expone con claridad qué logra y qué no logra el estudio:
- El análisis se refiere específicamente a Estados Unidos y al período 1960–2022. Sigue siendo una pregunta abierta si los mismos patrones se mantienen en otras economías.
- El estudio examina relaciones entre instrumentos, pero no modela directamente cómo estos afectan conjuntamente objetivos de política económica como el crecimiento, el empleo y la estabilidad de precios, aunque el autor recomienda este análisis como un paso siguiente natural.
- El modelo presentado es robusto, pero no necesariamente el mejor modelo posible. El objetivo era poner a prueba el supuesto de independencia, no optimizar la capacidad predictiva, y para ese propósito el modelo resulta más que adecuado.
- La fuerte coordinación entre las autoridades fiscales y monetarias de Estados Unidos puede explicar parcialmente los resultados, pero el autor sostiene que las propias dinámicas económicas subyacentes también contribuyen: las variables están interrelacionadas no solo porque las autoridades coordinan sus acciones, sino porque la economía real las obliga a ello.
La conclusión
Durante más de siete décadas, la teoría económica dominante ha supuesto que los instrumentos de política fiscal y monetaria son independientes entre sí. Este supuesto sustenta la regla de Tinbergen, condiciona la forma en que se construyen los modelos económicos e influye en el diseño de los bancos centrales. El estudio de Gómez Julián aplica econometría bayesiana moderna a 60 años de datos estadounidenses y concluye, con un considerable rigor estadístico, que este supuesto no se sostiene.
Los instrumentos de política económica de Estados Unidos son profundamente interdependientes: mediante relaciones lineales, mediante relaciones curvas y mediante mecanismos documentados históricamente y puestos a prueba durante las crisis. Un instrumento fiscal puede predecirse con más del 90 % de precisión a partir de una combinación de otros instrumentos fiscales y monetarios. La condición de instrumentos independientes de la regla de Tinbergen no solo se incumple: se incumple de manera generalizada.
Esto no invalida por completo el marco de Tinbergen, pero sí sugiere que se necesita un nuevo paradigma: uno que parta de la realidad de la interdependencia en lugar del ideal de independencia. Los instrumentos económicos de la mayor economía del mundo no funcionan de forma aislada. Quizá haya llegado el momento de que nuestras teorías dejen de suponer que sí lo hacen.
Referencia: Gómez Julián, J. M. (2023). “Análisis econométrico de las relaciones entre los instrumentos de política económica en Estados Unidos.” Revista Cubana de Economía Internacional, 10(2), 72–97. Available at: revistas.uh.cu
Leave a Comment/Deja un Comentario